전세 계약을 앞두고 계신가요? 부동산 중개인이 "이 집 깨끗해요"라고 말해도 절대 100% 믿으시면 안 됩니다. 내 보증금을 지킬 수 있는 유일한 믿음은 오직 **선생님의 눈으로 직접 확인한 '등기부등본'**뿐입니다.
어렵게 모은 보증금이 공중분해 되는 '깡통전세'의 비극은 등기부등본만 제대로 볼 줄 알아도 90% 이상 예방할 수 있습니다. 법률 용어가 낯선 선생님을 위해, 계약 전 반드시 체크해야 할 3가지 독해 포인트를 아주 쉽게 풀어드립니다.
1. [갑구] '진짜 집주인'이 맞는지 확인하셨나요?
가장 기초적이지만 가장 많이 당하는 수법입니다. 계약하러 나온 사람이 등기부등본상의 소유자와 일치하는지 신분증을 대조해야 합니다.
- 체크 포인트: '갑구'의 [권리자 및 기타사항] 맨 마지막 부분을 보세요. 여기에 적힌 이름과 주민등록번호 앞자리가, 내 눈앞에 있는 집주인의 신분증과 정확히 일치해야 합니다.
- 주의할 단어: 만약 소유자에 **'신탁(신탁회사)'**이라는 단어가 있다면 즉시 멈추세요. 이 경우 집주인은 사실상 껍데기일 뿐, 실제 소유권은 신탁회사에 있습니다. 신탁회사의 동의 없는 계약은 무효이며, 보증금을 한 푼도 돌려받지 못할 수 있습니다.
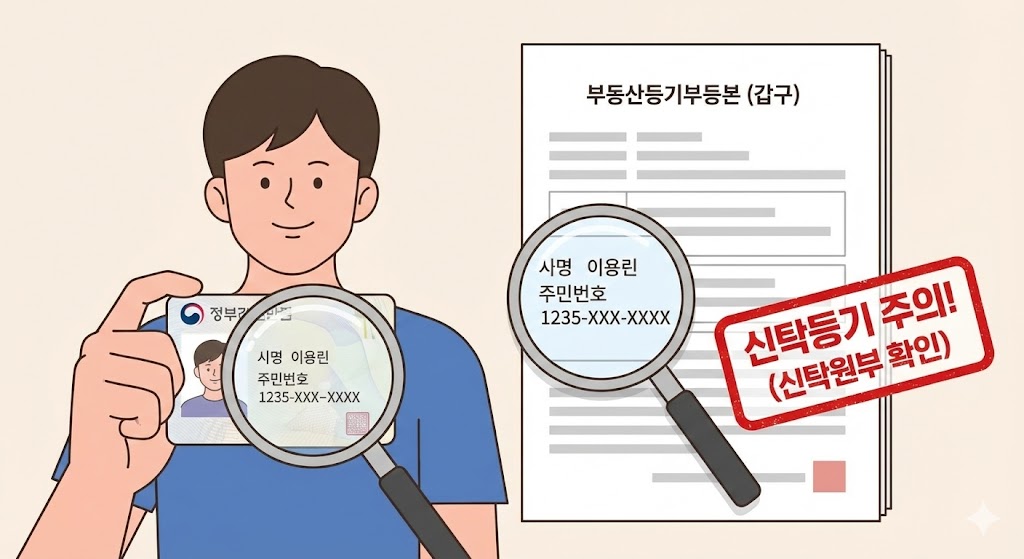
소유자 확인은 전세 사기 예방의 첫 단추입니다. 안전한 계약을 위해 내 눈으로 직접 확인하는 습관을 들이세요.
2. [을구] 내 돈보다 먼저 가져가는 '빚' 계산하기
'을구'는 이 집에 빚이 얼마나 있는지를 보여주는 핵심 위험 구역입니다. 여기서 '근저당권설정'을 찾아야 합니다.
- 채권최고액 확인: 은행이 집주인에게 돈을 빌려줄 때, 원금의 110~120%를 '채권최고액'으로 설정합니다. 이게 집주인이 갚아야 할 빚입니다.
- 70% 안전 공식: (채권최고액 + 내 전세보증금) ÷ 집 시세를 계산하세요. 이 값이 **70%**를 넘으면 위험한 '깡통전세'입니다. 집이 경매로 넘어갔을 때, 집값이 떨어지면 내 돈을 다 돌려받지 못할 확률이 매우 높습니다.
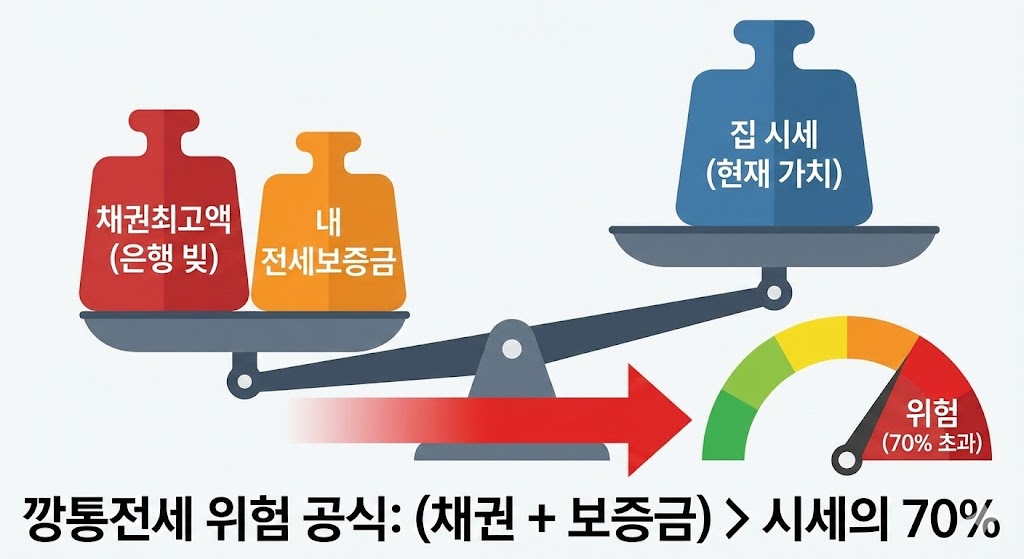
깡통전세 계산기를 두드려보셨나요? 1분 만에 안전한 매물인지 판별하고 소중한 보증금을 지키는 방법을 확인해 보세요.
3. '말소기준권리'와 시간차 공격 방어하기
등기부등본은 계약 당일에 깨끗했더라도, 잔금 치르는 날 갑자기 빚이 생길 수도 있습니다. 이것이 사기꾼들의 전형적인 '시간차 공격'입니다.
- 계약 특약 넣기: "잔금 지급일 다음 날까지 현재의 등기부등본 상태(권리 관계)를 유지한다. 이를 위반 시 계약을 무효로 하고 배액 배상한다"라는 특약을 반드시 계약서에 넣으세요.
- 확인 타이밍: 등기부등본은 총 3번 확인해야 합니다. ①가계약 전, ②본계약 당일, ③잔금 지급 당일(입금 직전). 인터넷 등기소 어플을 이용하면 현장에서도 700원이면 바로 열람 가능합니다.
요약
등기부등본은 집주인을 믿지 못해서 보는 게 아니라, 내 자산을 지키기 위해 보는 것입니다.
- 갑구: 소유자와 계약자가 일치하는지, '신탁' 등기인지 확인하세요.
- 을구: 집값 대비 빚(근저당+보증금)이 70%를 넘는지 계산하세요.
- 시기: 계약 당일은 물론, 잔금 넣기 5분 전에도 반드시 다시 떼어보세요.
자주 묻는 질문 3가지 (FAQ)
Q1. 근저당권이 '0원'이면 무조건 안전한가요?
A. 아닙니다. 등기부등본에 나오지 않는 '숨은 빚'인 국세/지방세 체납이 있을 수 있습니다. 집주인이 세금을 안 내서 집이 압류되면, 세금이 보증금보다 먼저 변제될 수 있습니다. 계약 전 '국세·지방세 완납 증명서'를 꼭 요구하세요.
Q2. 확정일자는 언제 받아야 하나요?
A. 계약서를 작성한 당일에 바로 주민센터나 인터넷 등기소를 통해 받으세요. 그리고 이사하는 날(잔금일)에 전입신고를 마치면, 그다음 날 0시부터 '대항력(내 돈을 지킬 권리)'이 생깁니다.
Q3. 융자(대출)가 있는 집은 무조건 피해야 하나요?
A. 서울이나 수도권에서 융자가 하나도 없는 집을 찾기는 현실적으로 어렵습니다. 중요한 건 비율입니다. 융자가 있더라도 내 보증금과 합쳤을 때 시세의 70% 이하라면, 그리고 집주인의 신용이 확실하다면 고려해 볼 수 있습니다. 다만, 융자 말소 조건으로 계약하는 것이 가장 안전합니다.
🔗 함께 읽으면 좋은 글
📢 소중한 내 보증금, 이중 삼중으로 잠그는 법
등기부등본 확인과 함께 병행하면 전세사기 확률을 0%로 만드는 필수 정보들입니다.
👉 [사회초년생 1억 모으기 현실적인 저축 포트폴리오] : 안전하게 지킨 전세금으로 다음 스텝인 '내 집 마련' 시드머니를 완성하는 노하우.
'부동산' 카테고리의 다른 글
| "지금 사도 될까요?" 2026년 수도권 집값 흔들 3대 개발 호재와 투자 타이밍 분석 (0) | 2026.01.25 |
|---|---|
| "집값, 오를까 내릴까?" 2026년 부동산 시장 전망 & 필승 투자 전략 3가지 (0) | 2026.01.20 |
| [이사 당일 필독] 아파트 잔금 치르는 날, '돈' 잃지 않기 위한 5가지 체크리스트 (부동산 실무) (0) | 2026.01.12 |
| "법무사비 50만 원 아꼈다!" 2026년 부동산 셀프 등기 A to Z 완벽 가이드 (서류 준비부터 접수까지) (0) | 2026.01.12 |
| [자취방 구하기] "계약하고 후회하면 늦습니다" 집 보러 갈 때 필수 체크리스트 5가지 (수압, 방음, 곰팡이) (0) | 2025.12.25 |


