"월급은 그대로인데 이자만 오른다"는 한탄, 이제는 옛말이 되어야 합니다.
2026년 현재, 대한민국 금융 시장은 **'대출 이동의 자유 시대'**입니다. 스마트폰 터치 몇 번이면 15분 만에 A은행에서 B은행으로 갈아타고, 연 이자를 수백만 원 아낄 수 있습니다. 하지만 플랫폼마다 제휴 은행이 다르고, 보여주는 금리가 미묘하게 다릅니다.
어떤 앱을 켜야 내 상황에서 가장 낮은 금리를 찾을 수 있을까요? 핀테크 빅3(토스, 카카오페이, 네이버페이)와 전문 플랫폼의 장단점을 분석하고, 실패 없는 환승 대출(대환대출) 전략을 정리해 드립니다.
💸 "내 대출, 얼마나 줄어들까?"
1. 2026년 대환대출 시장 트렌드 : "주담대가 핵심"
초기에는 신용대출만 가능했지만, 2026년 현재는 **아파트 주택담보대출(주담대)**과 전세자금대출까지 모바일로 완벽하게 갈아탈 수 있습니다. 특히 2026년은 인터넷 전문은행(카카오, 토스, 케이뱅크)들이 공격적으로 금리를 낮추며 시중은행 고객을 뺏어오고 있는 시기입니다.
💡 핵심: 기존 대출을 받은 지 6개월이 지났다면, 무조건 조회를 해보는 것이 이득입니다. (조회만으로는 신용점수가 떨어지지 않습니다.)
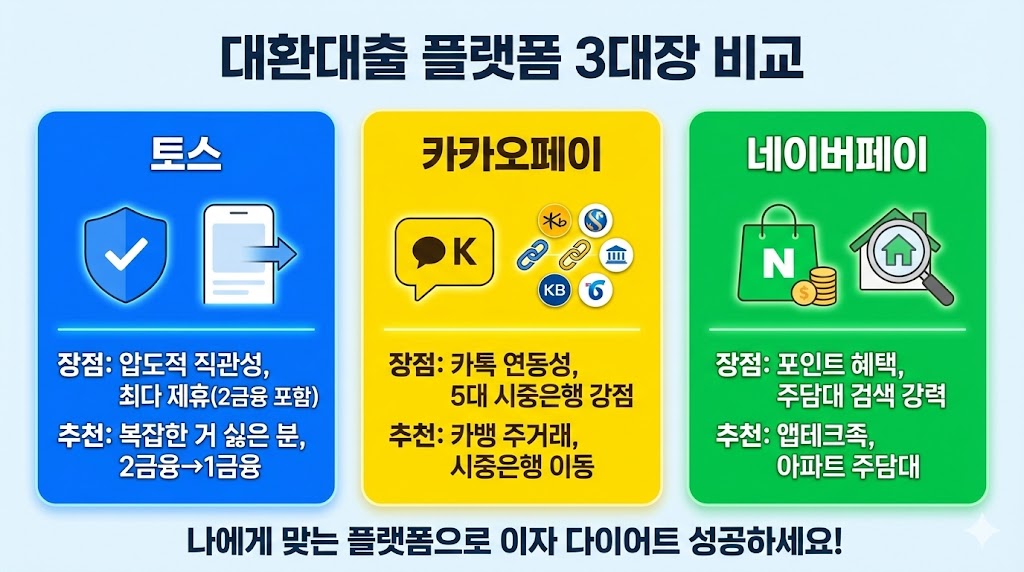
2. 플랫폼 3대장 전격 비교 (토스 vs 카카오 vs 네이버)
각 플랫폼은 제휴 금융사와 특화된 장점이 다릅니다.
① 토스 (Toss) : "압도적인 직관성"
- 장점: 가장 많은 지방은행 및 저축은행과 제휴되어 있습니다. 1금융권 거절 시 2금융권 대안을 가장 빠르게 찾아줍니다. UI가 가장 직관적이라 어르신들도 쉽게 씁니다.
- 추천 대상: 복잡한 건 딱 질색인 분, 2금융권 대출을 1금융권으로 올리고 싶은 분.
② 카카오페이 (Kakao Pay) : "접근성과 소셜 연동"
- 장점: 국민 메신저 카카오톡과 연동되어 접근성이 좋습니다. 특히 시중 5대 은행(국민, 신한, 하나, 우리, 농협)과의 연동성이 매끄럽습니다.
- 추천 대상: 카카오뱅크를 주거래로 쓰거나, 시중은행 간 이동을 원하는 분.
③ 네이버페이 (Naver Pay) : "혜택 끝판왕"
- 장점: 대환대출 성공 시 '네이버페이 포인트'를 주는 이벤트를 가장 많이 합니다. 또한, 주택담보대출 비교에서 검색 기능(아파트 시세 연동)이 가장 강력합니다.
- 추천 대상: '앱테크'를 좋아하시는 분, 아파트 주담대 갈아타기를 노리는 분.
④ 핀다 (Finda) : "대출 전문 특화"
- 장점: 빅테크는 아니지만 대출만 전문으로 파고든 앱입니다. 가장 디테일한 '대출 쪼개기(여러 은행 조합)' 전략을 제시해 줍니다.
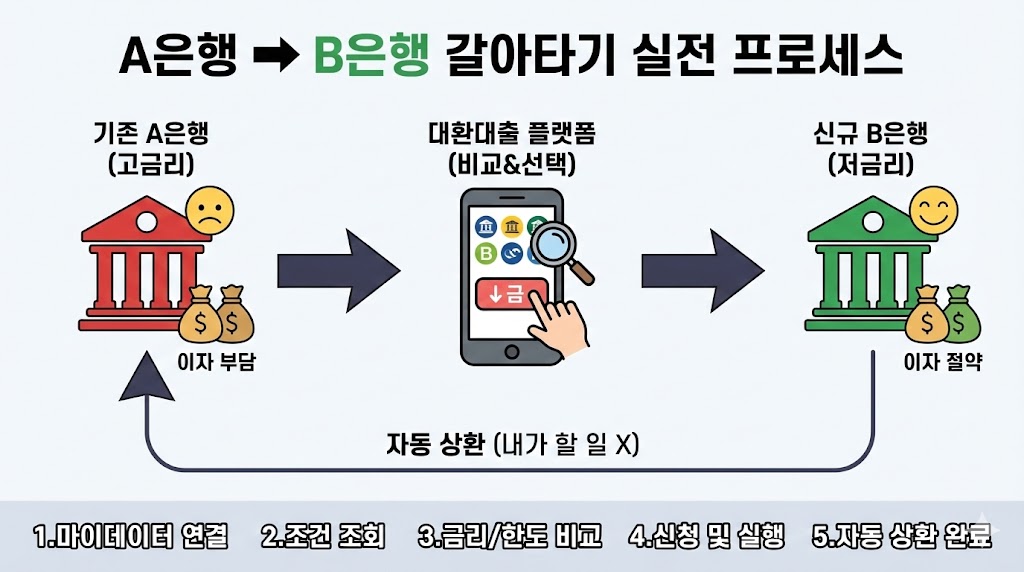
3. A은행 ➔ B은행 갈아타기 : 실전 프로세스
과정은 매우 간단하지만, **'타이밍'**이 중요합니다.
- 마이데이터 연결: 플랫폼 앱에서 내 모든 대출 정보를 불러옵니다.
- 조건 조회: 소득, 직장 정보를 입력하면 갈아탈 수 있는 은행 리스트가 뜹니다.
- 금리/한도 비교: **'중도상환수수료'**를 포함한 실제 절약 금액을 확인합니다.
- 신청 및 실행: B은행 앱으로 넘어가서 전자 약정을 체결합니다.
- 자동 상환: B은행이 A은행 대출을 알아서 갚아줍니다. (내가 A은행에 전화할 필요 없음)
📉 "이자는 낮추고 한도는 늘리고!"
📊 [직장인 신용대출 최저 금리 은행 순위]
4. 전문가가 알려주는 '실패 없는 팁' (주의사항)
단순히 금리가 낮다고 갈아타면 손해를 볼 수도 있습니다. 다음 3가지를 반드시 체크하십시오.
① 중도상환수수료 (Early Repayment Fee)
기존 A은행 대출이 3년이 안 지났다면, 갚을 때 **0.5% ~ 1.5%**의 수수료를 내야 할 수 있습니다.
- 계산법: (이자 절감액) > (중도상환수수료 + 인지세) 일 때만 갈아타야 합니다. 플랫폼에서 이 계산을 자동으로 해주니 꼭 확인하세요.
② DSR(총부채원리금상환비율)의 함정
금리는 더 낮은데 '한도'가 안 나와서 거절당하는 경우가 있습니다. 대출을 받았던 과거보다 현재 내 소득이 줄었거나, 다른 빚(차량 할부, 카드론 등)이 늘었다면 DSR 규제에 걸릴 수 있습니다.
③ 금리인하요구권 먼저 쓰기
갈아타기가 귀찮다면, 현재 쓰고 있는 A은행 앱에서 **'금리인하요구권'**을 먼저 신청해보세요. 승진, 연봉 인상, 신용점수 상승 시 금리를 깎아줍니다. 이게 안 될 때 갈아타는 것이 순서입니다.
❓ 자주 묻는 질문 (FAQ)
Q1. 여러 플랫폼에서 동시에 조회해도 되나요?
A. 네, 상관없습니다.
대출 '실행'은 단기간에 여러 번 하면 안 되지만, 단순 '조회'는 신용점수에 아무런 영향을 주지 않습니다. 토스, 핀다, 네이버 다 돌려보고 가장 싼 곳을 고르세요.
Q2. 저축은행 대출도 1금융권으로 갈아탈 수 있나요?
A. 가능하지만 조건이 까다롭습니다.
연체 이력이 없고 소득이 일정하다면, 2금융권(저축은행/카드론) 고금리 대출을 1금융권이나 인터넷은행 중저신용자 대출로 갈아타는 것이 최고의 재테크입니다.
Q3. 갈아타는 데 얼마나 걸리나요?
A. 신용대출은 15분, 주담대는 2~7일.
신용대출은 즉시 처리되지만, 주택담보대출이나 전세대출은 등기 처리 등의 절차가 있어 심사에 며칠이 소요됩니다.
5. 결론 : "금융 쇼핑의 시대, 호갱 되지 마세요"
2026년의 은행은 충성 고객을 우대하지 않습니다. '잡은 물고기'에게는 먹이를 주지 않기 때문입니다.
지금 당장 스마트폰을 켜고 대환대출 플랫폼을 돌려보십시오. 1%p만 낮춰도 1억 대출 기준 연 100만 원, 30년이면 3,000만 원입니다. 귀찮음 비용치고는 너무 크지 않나요?
🔗 함께 읽으면 좋은 글
📢 대출 이자 줄이는 실전 노하우
👉 ["2026년 주담대 금리 전망"] : 고정금리 vs 변동금리, 무엇이 유리할까?
👉 ["금리인하요구권 100% 활용법"] : 은행원이 거절 못 하는 신청 사유.
'재테크 > 금융, 투자' 카테고리의 다른 글
| [햇살론 카드 신청 자격] 신용점수 낮아 거절당했다면? 정부 보증 신용카드 발급 완벽 가이드 (0) | 2026.02.16 |
|---|---|
| "연봉 2억도 1%대 금리?" 2026년 신생아 특례대출 조건 & 소득 완화 총정리 (대환 포함) (0) | 2026.02.01 |
| "내 돈 맡겨도 될까?" 부실 은행 거르는 'BIS 비율' 보는 법 (2026년 생존 가이드) (0) | 2026.01.29 |
| "선착순 마감 주의! 2026년 1월 놓치면 후회할 정기예금 특판 BEST 5 (최고 연 5%대 공략)" (0) | 2026.01.29 |
| "대출 이자, 100만원 줄였습니다" 금리 인하 요구권 200% 활용법 & 승인 필승 전략 (0) | 2026.01.26 |


