2026년 1월 22일입니다. 지금 회사에서는 한창 2025년 귀속 연말정산 서류를 제출하라고 난리일 시기입니다. 입사 후 처음 맞는 이 시즌, 용어도 낯설고 무엇을 챙겨야 할지 몰라 선배들이 하라는 대로 간소화 자료만 뽑아서 내고 계시진 않나요?
연말정산은 1년 치 성적표입니다. 지금(1월) 준비하는 것은 늦었습니다. 진정한 고수는 1월부터 12월까지의 소비 계획을 미리 세워 '2026년 연말정산'을 대비합니다.
사회초년생이 가장 많이 놓치는 공제 항목과, 지금 당장 세팅해야 내년에 '13월의 월급'을 두둑이 챙길 수 있는 소비 황금 비율을 알려드립니다.
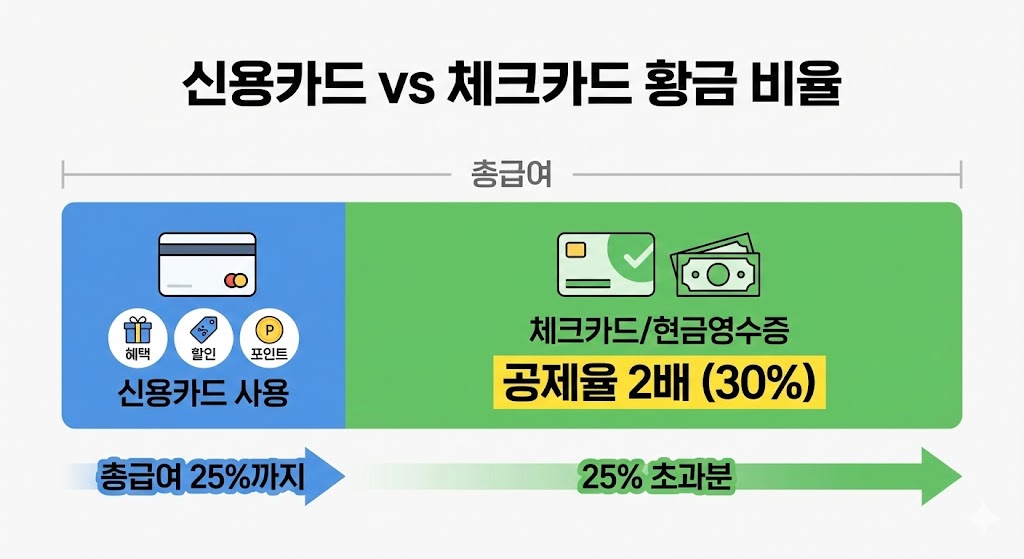
1. 신용카드 vs 체크카드: '25%의 법칙' 기억하기
가장 기본이 되는 카드 소득공제입니다. 무조건 체크카드만 쓴다고 좋은 것이 아닙니다.
- 기본 원리: 내 총급여의 25%를 초과해서 쓴 금액부터 공제가 시작됩니다. 즉, 연봉이 3,000만 원이라면 750만 원까지 쓴 돈은 공제 혜택이 '0원'입니다.
- 황금 비율 전략:
- 연봉의 25%까지는 '신용카드': 어차피 공제가 안 되는 구간입니다. 포인트 적립, 할부, 할인 혜택이 빵빵한 신용카드를 사용하여 혜택을 챙기세요.
- 25% 초과분부터는 '체크카드/현금영수증': 신용카드 공제율은 15%지만, 체크카드와 현금영수증은 **30%**입니다. 25%를 채운 시점부터는 무조건 체크카드를 써야 공제액이 2배로 늘어납니다.
- 꿀팁: 국세청 홈택스에서 10월쯤 '연말정산 미리보기' 서비스를 제공합니다. 이때 내 사용량을 점검하고 결제 수단을 바꾸는 것이 좋습니다.
내 소비 패턴에 딱 맞는 카드는 무엇일까요? 전월 실적 조건과 혜택을 비교해 연봉 25% 구간을 똑똑하게 채워보세요.
2. 월세 세액공제: 자취생의 가장 강력한 무기
사회초년생에게 가장 큰 지출은 '주거비'입니다. 다행히 나라는 월세에 대해 파격적인 혜택을 줍니다. 소득공제가 아니라 **'세액공제'**라서 낸 세금을 그대로 돌려받는 효과가 큽니다.
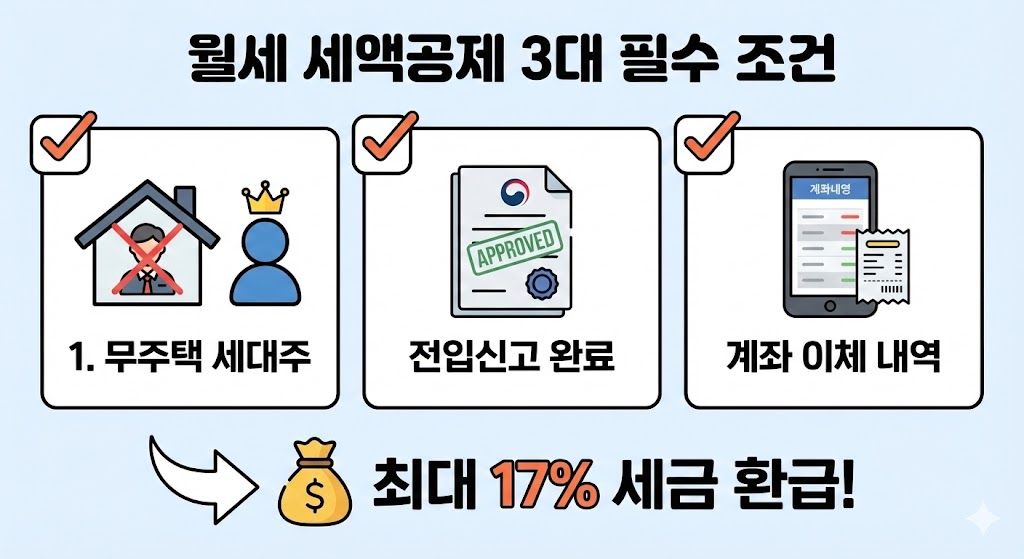
- 대상: 총급여 7,000만 원 이하의 무주택 세대주 (오피스텔, 고시원 포함)
- 혜택: 연간 월세액(한도 750만 원)의 **15%~17%**를 돌려받습니다. 예를 들어 월세 50만 원(연 600만 원)을 낸다면, 약 102만 원의 세금을 아낄 수 있습니다. 한 달 치 월세보다 큽니다.
- 필수 조건:
- 주민등록등본상 주소지와 임대차계약서 주소지가 일치할 것 (전입신고 필수)
- 월세 이체 내역 (집주인 계좌로 본인 명의 입금)
- 집주인 눈치? 집주인 동의는 필요 없습니다. 만약 껄끄럽다면, 이사 나온 후 5년 안에 '경정청구'를 통해 몰아서 환급받을 수도 있습니다.
월세 환급뿐만 아니라, 청년들을 위한 전세 자금 대출 정보도 확인해 보세요. 낮은 금리로 주거 비용을 획기적으로 줄일 수 있습니다.
3. 주택청약 & 안경값: 놓치기 쉬운 '티끌' 모으기
큰돈이 나가는 항목 외에도 꼼꼼히 챙겨야 할 항목들이 있습니다.
- 주택청약종합저축: 연 소득 7,000만 원 이하 무주택 세대주라면, 연간 납입액(300만 원 한도)의 **40%**를 소득공제 해줍니다. 단, 반드시 은행에 방문하거나 앱을 통해 **'무주택 확인서'**를 미리 제출해야 적용됩니다. (가입만 한다고 자동 적용되지 않음!)
- 시력 교정용 안경/렌즈: 안경 구입비는 의료비로 분류되어 1인당 연 50만 원까지 공제됩니다. 안경점에서 구입 시 "연말정산용 영수증 끊어주세요"라고 말하고 챙겨두세요. (간소화 서비스에 누락되는 경우가 많습니다.)
- 도서/공연/영화비: 총급여 7,000만 원 이하자는 책, 신문, 공연, 박물관, 영화관람료도 30% 공제됩니다. 문화생활도 하고 세금도 아끼세요.
주택청약, 아직도 안 만드셨나요? 내 집 마련과 절세를 동시에 잡는 청약 통장 개설 이벤트와 혜택을 확인해 보세요.
요약
연말정산은 1년 농사입니다. 1월인 지금이 골든타임입니다.
- 카드: 연봉의 25%까진 신용카드, 그 이후엔 체크카드를 쓰는 '시스템'을 만드세요.
- 월세: 전입신고를 하고 계좌 이체 내역을 잘 모아두세요. (최대 17% 환급)
- 등록: 주택청약 무주택 확인서 제출을 잊지 마세요.
자주 묻는 질문 3가지 (FAQ)
Q1. 중도 입사자는 연말정산을 어떻게 하나요?
A. 입사 전 기간(백수 기간)에 쓴 돈은 공제되지 않습니다. 입사 후(근로 기간)에 지출한 내역만 공제받을 수 있습니다. 단, 국민연금, 건강보험료, 기부금 등은 기간과 상관없이 공제됩니다. 입사 전 내역을 포함시키면 과다 공제로 가산세를 물 수 있으니 주의하세요.
Q2. 부모님과 같이 사는데 제가 세대주가 될 수 있나요?
A. 원칙적으로 부모님 소유의 집에서 함께 거주하면 세대주가 될 수 없습니다. 하지만 주택청약 공제나 월세 공제는 **'무주택 세대주'**가 조건인 경우가 많습니다. 만약 독립해서 자취 중이라면 반드시 전입신고를 하여 단독 세대주가 되어야 혜택을 받을 수 있습니다.
Q3. '결정세액'이 0원이면 더 이상 신경 안 써도 되나요?
A. 네, 축하드립니다! 결정세액은 내가 1년 동안 최종적으로 내야 할 세금입니다. 이것이 '0원'이라는 뜻은 이미 낸 세금(기납부세액)을 100% 전액 환급받는다는 의미입니다. 공제 자료를 더 제출해도 돌려받을 세금이 없으므로 굳이 안경 영수증 등을 찾으러 다니지 않으셔도 됩니다.
🔗 함께 읽으면 좋은 글
📢 2026년, 사회초년생이 돈을 모으는 가장 빠른 길
세금을 아끼는 '수비'를 했다면, 이제 자산을 불리는 '공격'을 할 차례입니다.
👉 ["은행 오픈런은 이제 그만" 2026년 설날 신권 교환 꿀팁] : 다가오는 설날, 부모님 용돈 준비를 위한 스마트한 방법.
'재테크' 카테고리의 다른 글
| "증여 후 바로 팔면 세금 폭탄?" 2026년 미국 주식 '배우자 증여' 절세 전략의 바뀐 공식 (이월과세 주의) (0) | 2026.01.29 |
|---|---|
| "하루만 넣어도 이자가 3천 원?" 2026년 파킹통장 금리 비교 TOP 5 (실속형 추천) (0) | 2026.01.29 |
| "마이너스 통장 만들지 마세요" 초보 투자자가 99% 성공하는 10가지 절대 원칙 (0) | 2026.01.21 |
| "2026년 햇살론 금리, 인하될까?" 서민금융진흥원 최신 정책과 이자 줄이는 3가지 비법 (한도, 자격) (0) | 2026.01.18 |
| 수수료 아끼며 돈 버는 엔화 투자 방법 3가지, 나에게 딱 맞는 '이 방법'으로 당장 시작하세요 (0) | 2026.01.14 |


