재개발·재건축 투자의 '꽃'이라 불리는 단계가 바로 관리처분인가 이후입니다. 사업의 불확실성이 대부분 제거되고, 동·호수 추첨까지 끝난 경우도 많아 '내 집'이 눈에 보이기 시작하는 시점이기 때문입니다.
하지만 이 시기는 **"가장 비쌀 때"**이자 **"가장 위험한 함정"**이 도사리는 시기이기도 합니다. 자칫 잘못 매수했다가는 새 아파트 입주권은커녕, 시세보다 턱없이 낮은 금액으로 '현금 청산(쫓겨남)' 당할 수도 있습니다.
관리처분인가 후, 입주권 매매 시 반드시 확인해야 할 치명적인 리스크 4가지를 정리해 드립니다.
🚧 "이 구역, 거래 가능할까?" 규제 지역 실시간 조회
1. 최우선 확인: "조합원 지위 승계"가 되는가?
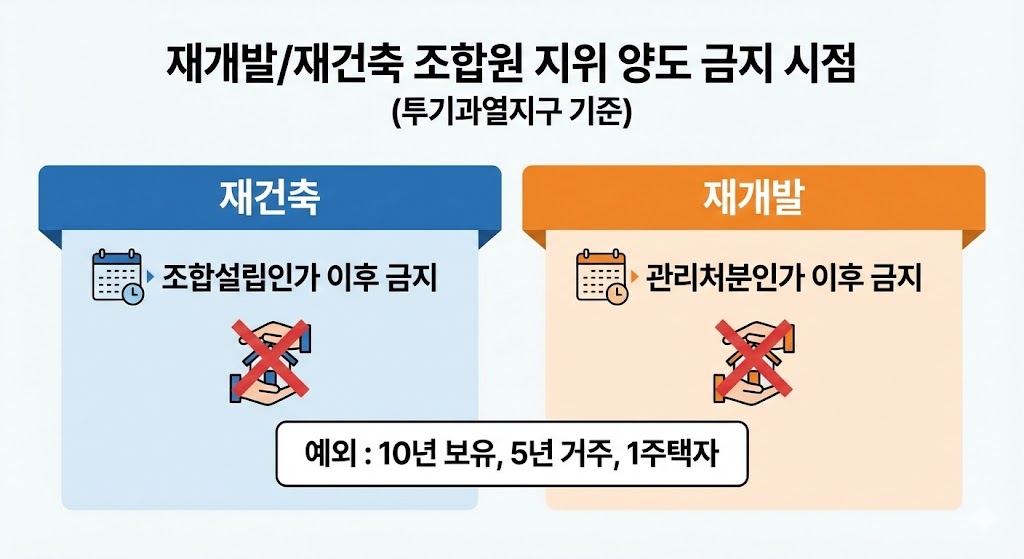
가장 무서운 것이 **'물딱지'**입니다. 비싼 돈 주고 샀는데 조합원 자격이 승계되지 않아 아파트를 못 받는 경우입니다. 재개발과 재건축은 기준이 다릅니다.
- 재건축 (투기과열지구): 원칙적으로 '조합설립인가' 이후부터 지위 양도가 금지됩니다. (이미 늦었을 수 있음)
- 재개발 (투기과열지구): '관리처분인가' 이후부터 지위 양도가 금지됩니다.
⚠️ 예외적으로 거래 가능한 경우 (10-5-1 법칙) 규제 지역이라도 매도자(파는 사람)가 다음 조건을 충족하면 승계가 가능합니다.
- 10년 이상 보유하고,
- 5년 이상 거주한,
- 1주택자의 매물.
조언: 반드시 조합 사무실에 전화를 걸어 "이 번지수 물건, 매수 시 조합원 승계 가능한가요?"라고 녹취를 남기며 확인해야 합니다. 중개사의 말만 믿어서는 안 됩니다.
2. 세금의 마법: "주택인가, 토지인가?" (취득세 폭탄 주의)
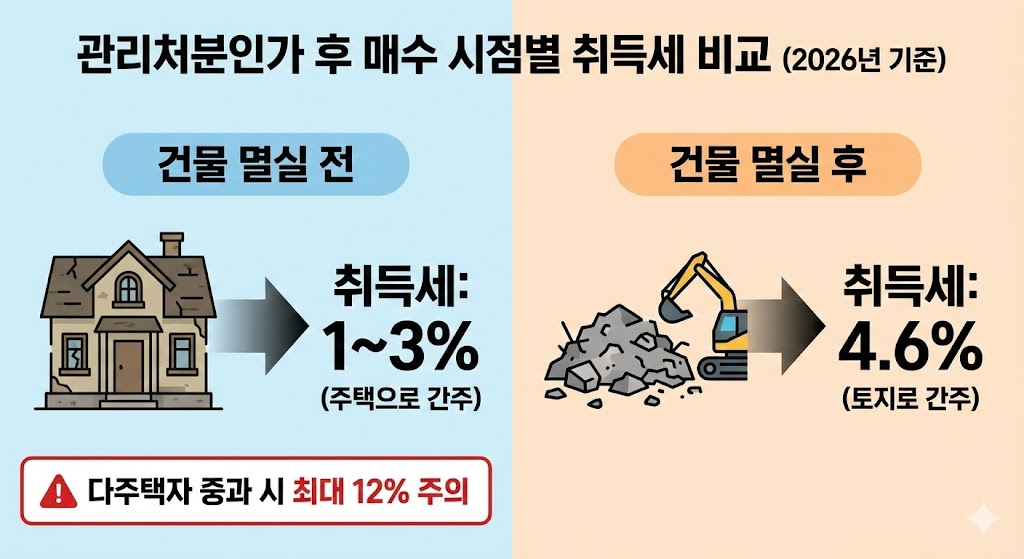
관리처분인가 후에는 기존 건물이 철거됩니다. 이때 매수 타이밍에 따라 취득세가 천지 차이로 달라집니다.
- 건물이 남아 있을 때: **'주택'**으로 간주. (1~3%, 다주택자 중과 시 최대 12%)
- 건물이 멸실(철거)된 후: **'토지'**로 간주. (무조건 4.6%)
💡 2026년 투자 팁: 무주택자라면 건물이 있을 때 사는 게 유리(1~3%)하지만, 다주택자라면 차라리 건물이 철거된 후 '토지' 상태에서 매수하여 4.6%를 내는 것이 중과세(12%)를 피하는 절세 전략이 될 수 있습니다. (단, 멸실 등기가 완료되었는지 등기부등본 확인 필수)
3. 자금 계획의 복병: "이주비 대출 승계" 및 "추가 분담금"
계약금만 있다고 덤비면 큰일 납니다. 두 가지 숨은 돈을 체크하세요.
- 이주비 대출 승계 여부: 매도자가 이미 받아 쓴 이주비 대출을 내가 승계받아야 초기 투자금을 줄일 수 있습니다. 하지만 매수자의 주택 보유 수나 DSR(총부채원리금상환비율)에 따라 승계가 거절될 수 있습니다. 은행 상담이 선행되어야 합니다.
- 추가 분담금 납부 일정: 관리처분인가 때 정해진 분담금은 '예상액'일 뿐입니다. 공사비 인상으로 입주 시점에 분담금이 늘어날 가능성을 염두에 둬야 합니다. 또한, 중도금 대출이 실행되는지, 자납(직접 납부)해야 하는지 일정을 확인하세요.
💰 "내가 낼 세금은?" 부동산 취득세 계산기
4. 계약서 특약 사항: "안전장치 걸기"
관리처분인가 후 매매 계약서에는 반드시 나를 보호하는 **특약(Special Covenant)**을 넣어야 합니다.
[필수 특약 예시]
- "본 계약은 매수인의 조합원 지위 승계를 전제로 하며, 조합원 명의 변경이 불가능할 경우 본 계약은 무효로 하고 매도인은 받은 금액을 즉시 반환한다."
- "이주비 대출 승계가 불가능할 경우 계약을 해제할 수 있다(선택 사항)."
- "잔금일 이전 발생한 제세공과금 및 조합 관련 채무는 매도인이 정산한다."
5. 결론: "하이 리스크, 미들 리턴?"
과거에는 관리처분인가 후 투자가 '하이 리턴'이었지만, 2026년 지금은 프리미엄(P)이 많이 붙어 있어 먹을 게 적을 수도 있습니다.
- 추천: 실거주 목적이며, 입주까지 3~4년 기다릴 여유가 있는 분. 자금 계획이 명확한 분.
- 비추천: 단기 차익을 노리거나, 대출 규제(DSR)가 꽉 찬 분.
돌이킬 수 없는 강을 건너기 전, **'조합원 지위 확인'**과 '자금 여력 점검'. 이 두 가지가 여러분의 10년 자산을 지키는 핵심입니다.
자주 묻는 질문 (FAQ)
Q1. 관리처분인가 후에는 전세를 놓을 수 없나요?
A. 이주 기간이 시작되면 기존 세입자를 내보내야 하므로 전세를 놓을 수 없습니다. 즉, '갭투자(전세 끼고 매수)'가 불가능하며, 매매 대금 전체를 현금이나 대출로 마련해야 한다는 뜻입니다. 초기 투자금이 많이 듭니다.
Q2. 멸실된 입주권을 사면 주택 수에 포함되나요?
A. 네, 포함됩니다. 2021년 이후 취득한 입주권은 다른 주택을 사고팔 때 주택 수에 포함되어 양도세나 취득세 중과 판단 시 영향을 줍니다.
Q3. 1+1 매물을 사도 되나요?
A. 매우 조심해야 합니다. 1+1 매물(대형 평형 1채 + 소형 1채)은 조합원 지위 양도 시 2채 모두를 한 번에 매수해야 하는 경우가 많고, 소형 주택은 3년간 전매 제한이 걸리는 등 족쇄가 많습니다.
🔗 함께 읽으면 좋은 글
📢 재개발 투자 실전 가이드
👉 ["재개발 단계별 투자 타이밍 총정리"] : 사업시행인가 vs 관리처분인가, 언제 살까?
👉 ["이주비 대출, 무주택자만 되나요?"] : 대출 규제 팩트 체크.
'부동산' 카테고리의 다른 글
| "아직 기회는 있다!" 9억 이하 서울/경기 알짜 아파트 리스트 & 추천 입지 Top 4 (2026년 신생아 특례 타깃) (0) | 2026.02.02 |
|---|---|
| "금리 1%대의 승자는?" 2026년 생애최초 디딤돌 vs 신생아 특례 대출: 소득·한도·금리 완벽 비교 (0) | 2026.02.02 |
| "내 통장에 얼마나 들어올까?" 2026년 재건축 이주비 대출 한도 & 금리 조건 총정리 (LTV, 다주택자 기준) (0) | 2026.02.01 |
| "지하철역 하나 생기면 2억 뛴다?" 서울 역세권 개발의 진실과 집값 상승의 골든존 (0) | 2026.01.27 |
| "서울만 커진다?" 2026년 수도권 개발 정책의 대전환, 돈이 모이는 길목을 선점하라 (0) | 2026.01.27 |


