"남편 혼자 버는데, 이번에 아파트 살 때 제 이름을 넣어도 될까요?"
신혼부부나 은퇴를 앞둔 부부들에게서 가장 많이 받는 질문입니다. 부부 공동명의는 양도소득세와 종합부동산세 절세에 강력한 무기이지만, 소득이 없는 배우자에게는 **'독이 든 성배'**가 될 수도 있습니다.
단순히 "좋다, 나쁘다"가 아닌, 2026년 세법과 건강보험법을 기준으로 우리 부부에게 득이 되는지 실이 되는지 판단할 수 있는 가이드라인을 정리해 드립니다.
1. 공동명의의 확실한 장점 : '세금(Tax)'이 줄어든다
공동명의를 하는 가장 큰 이유는 바로 절세입니다. 대한민국 세법은 '인별 과세(사람마다 따로 계산)'를 원칙으로 하기 때문에, 명의를 나누면 세금 구간이 낮아지는 효과가 발생합니다.
- 양도소득세 (가장 큰 혜택): 양도세는 차익이 클수록 세율이 높아지는 누진세 구조(6~45%)입니다. 공동명의 시 양도차익이 반으로 나뉘어 낮은 세율 구간을 적용받고, 기본공제(연 250만 원)도 부부 각각 받을 수 있어 수천만 원의 세금을 아낄 수 있습니다.
- 종합부동산세 (종부세): 1세대 1주택 단독명의는 12억 원까지 공제되지만, 공동명의는 인당 9억 원씩, 총 18억 원까지 공제받을 수 있습니다. 고가 주택일수록 공동명의가 유리한 구조입니다.
- 임대소득세: 월세 소득이 발생할 때도 소득 금액이 분산되어 소득세율이 낮아집니다.
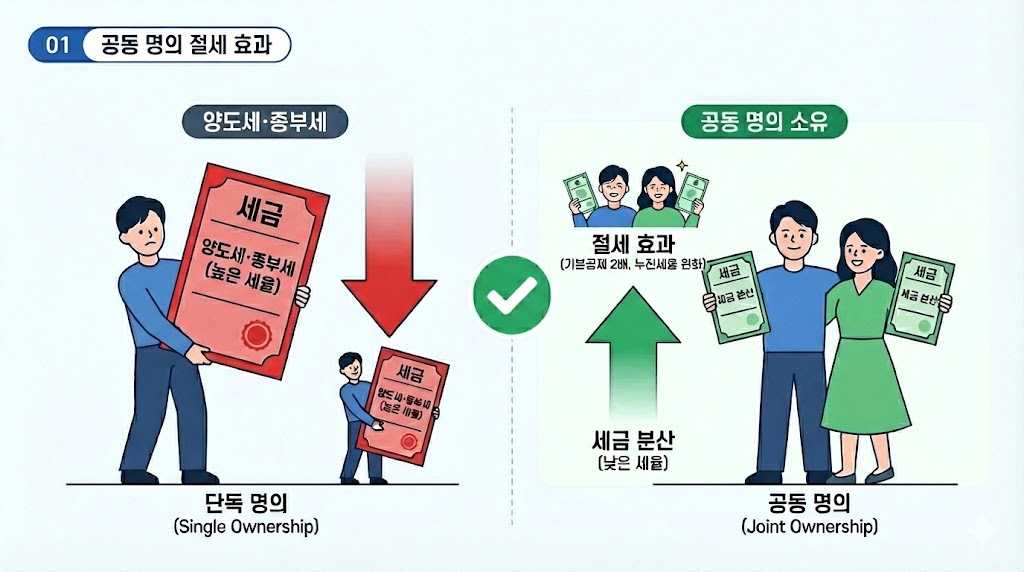
📢 "우리 부부 공동명의 시 양도세 절세액은 얼마?"
2. 공동명의의 치명적 단점 : '건보료(Insurance)' 폭탄
공동명의를 망설이게 하는 핵심 원인입니다. 소득이 없어 직장인 배우자의 **'피부양자'**로 등록되어 있던 사람이 공동명의로 부동산을 취득하면, 자격이 박탈되고 **'지역가입자'**로 전환되어 매달 건보료를 내야 할 수 있습니다.
[피부양자 자격 박탈 기준 (2026년 기준)]
다음 중 하나라도 해당하면 자격이 상실됩니다.
- 재산세 과세표준 5.4억 원 초과 + 연 소득 1,000만 원 초과: 아파트 공시가격이 약 9억 원(시세 약 13~14억) 이상인 지분을 가지고 있고, 약간의 이자/배당/사업 소득이 있다면 탈락입니다.
- 재산세 과세표준 9억 원 초과: 소득이 없어도, 보유 지분의 공시가격 합계가 9억 원을 넘으면 무조건 탈락입니다.
- 사업자등록 후 사업소득 발생: 임대사업자를 내고 월세를 10원이라도 받으면 탈락입니다. (미등록 시 연 400만 원 초과)
즉, 전업주부인 아내와 공동명의로 고가 아파트를 샀다가, 아내 앞으로 월 20~30만 원의 건강보험료 고지서가 날아오는 황당한 일이 벌어질 수 있습니다.
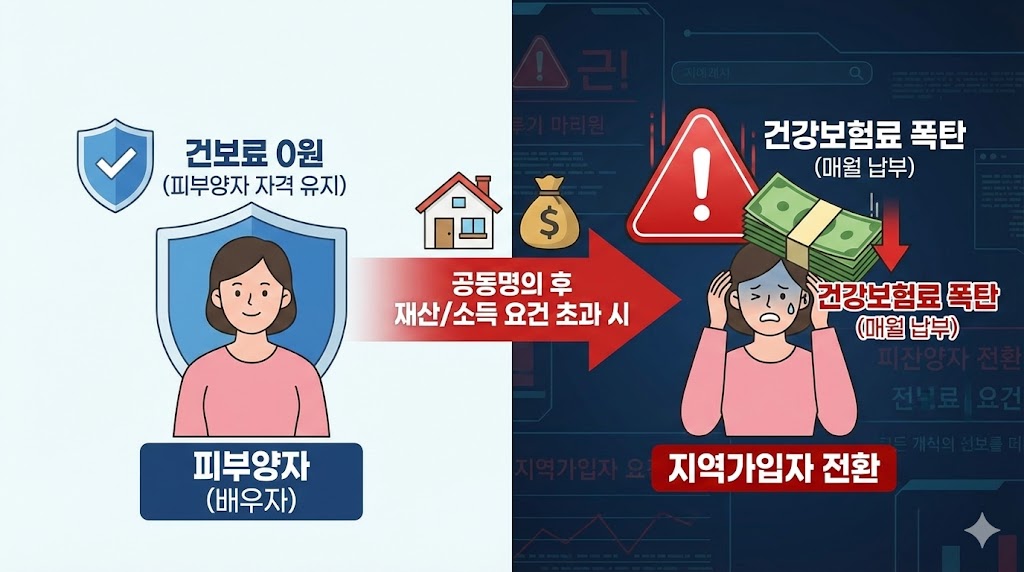
📢 "내 재산으로 인한 건보료, 얼마나 나올까?"
3. 한눈에 보는 비교표 (단독 vs 공동)
결정 장애를 해결해 드릴 명쾌한 비교표입니다.
| 구분 | 단독 명의 | 공동 명의 | 유불리 판단 |
| 취득세 | 동일함 | 동일함 | 차이 없음 |
| 재산세 | 동일함 | 동일함 | 차이 없음 (단, 세 부담 상한 적용 유리) |
| 종부세 | 12억 공제 | 18억 공제 (인당 9억) | 공동 유리 (고가 주택) |
| 양도세 | 누진세율 적용 (고율) | 차익 분산 + 기본공제 2배 | 공동 압도적 유리 |
| 건강보험료 | 피부양자 유지 가능 | 피부양자 탈락 위험 | 단독 유리 (배우자 소득 없을 시) |
| 처분 권한 | 단독 결정 가능 | 배우자 동의 필수 | 상황에 따라 다름 |
[참고]
만약 이미 단독명의로 된 집을 공동명의로 바꾸려 한다면? 이때는 증여세와 **취득세(증여 취득세 3.5~12%)**가 발생합니다. 배보다 배꼽이 더 클 수 있으므로, 반드시 변경 비용과 절세액을 비교해야 합니다.
📢 "증여세 내고도 공동명의 바꾸는 게 이득일까?"
자주 묻는 질문 3가지 (FAQ)
Q1. 맞벌이 부부는 무조건 공동명의가 좋은가요?
A. 네, 대체로 그렇습니다. 어차피 두 분 다 직장 가입자로서 건강보험료를 각자 내고 있다면, 공동명의를 한다고 해서 건보료가 추가되지 않습니다. 따라서 양도세와 종부세 절세 효과만 챙길 수 있으므로 공동명의가 훨씬 유리합니다.
Q2. 분양권 상태에서 공동명의로 바꾸면 세금은요?
A. 분양권은 취득세 납부 전이므로, 증여세만 고려하면 됩니다. 프리미엄이 많이 붙지 않은 초기 단계나 마이너스 프리미엄 상태에서 부부 간 증여(6억 원까지 공제)를 통해 공동명의로 전환하면 세금 부담 없이 절세 구조를 만들 수 있는 골든타임입니다.
Q3. 주택연금을 받을 때 공동명의는 불리한가요?
A. 아닙니다. 공동명의 주택도 주택연금 가입이 가능하며, 부부 중 한 명이 사망하더라도 소유권이 완전히 이전되면 연금을 계속 받을 수 있습니다. 오히려 배우자의 동의 없이 집을 담보로 잡힐 수 없다는 점에서 노후 주거 안정성 측면에서는 공동명의가 안전합니다.
'부동산' 카테고리의 다른 글
| [2026년 표준건축비] 평당 800만원 시대? 대출금으로 공사 끝낼 수 있을까 (실제 견적 비교) (0) | 2026.02.15 |
|---|---|
| [공사비 검증 제도] "30% 올려달라?" 시공사 견적서 팩트 체크하는 법 (0) | 2026.02.14 |
| ["1종 vs 2종 vs 3종 일반주거지역 차이"] 종상향이 되면 돈이 되는 이유 (부동산 계급장 완벽 정리) (0) | 2026.02.13 |
| ["생애최초 주택구입 LTV 80%"] 현금 20%로 내 집 마련? 자격 조건과 서류 완벽 정리 (0) | 2026.02.13 |
| ["부부 공동명의 변경 비용"] 취득세·증여세 vs 보유세 절세액 완벽 비교 (2026년 기준) (0) | 2026.02.13 |


